O universo do crédito em Portugal está repleto de siglas que parecem complicadas de propósito: TAN, TAEG, MTIC, Euribor, Spread... Se nunca pediu um empréstimo ou se sente inseguro ao analisar uma proposta bancária, não se preocupe: este guia foi elaborado para descomplicar cada termo em linguagem simples, direta e prática.
1. A TAN (Taxa Anual Nominal): O preço de montra (mas incompleto)
A TAN é a taxa de juro pura aplicada ao capital emprestado durante um ano. Se pedir 10.000 € a uma TAN de 6%, pagará 6% de juros base anuais.
2. A TAEG (Taxa Anual Efetiva Global): O verdadeiro barómetro comparativo
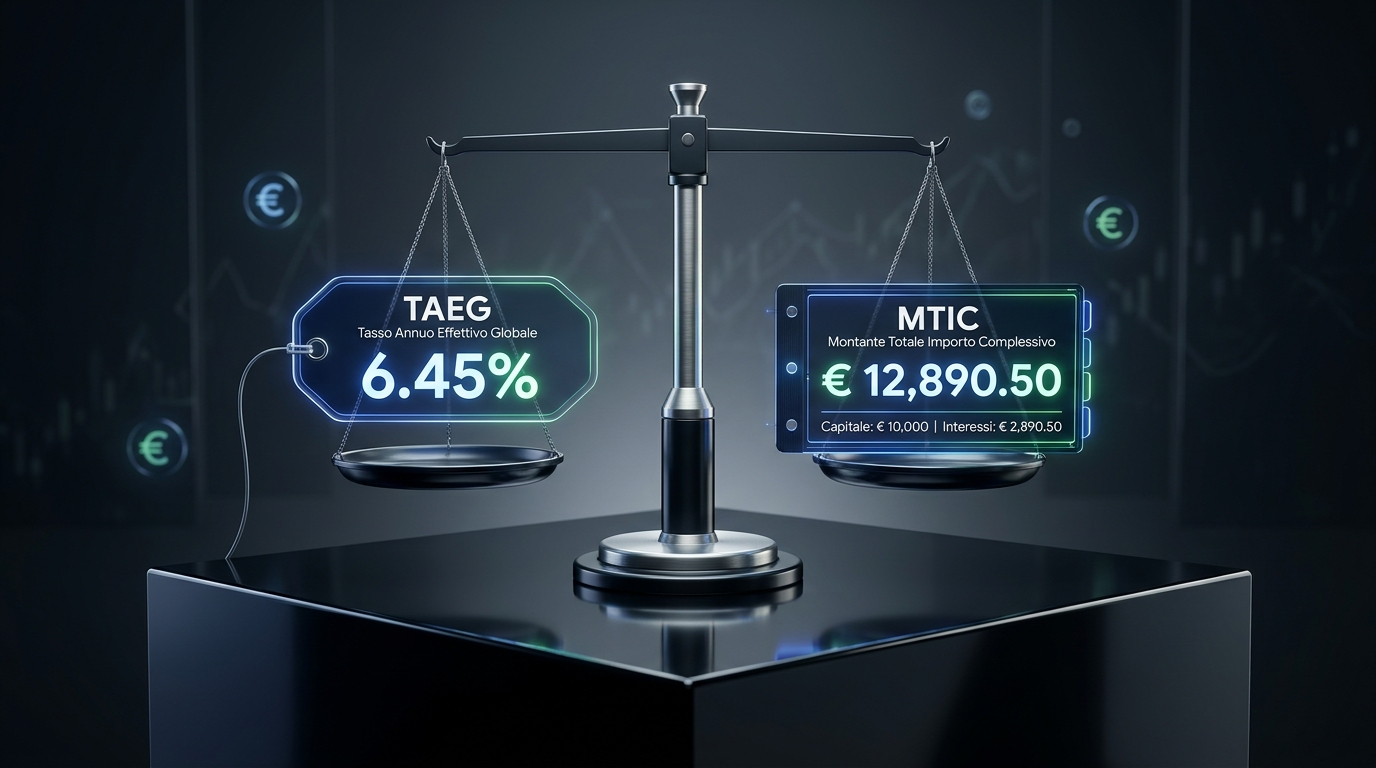
A TAEG é o indicador oficial mais importante no crédito ao consumo e habitação. Ao contrário da TAN, a TAEG mede o custo total do empréstimo para o consumidor, expresso em percentagem anual.
A TAEG inclui obrigatoriamente:
- Os juros base (calculados pela TAN);
- O Imposto do Selo (tanto sobre a concessão do capital como sobre os juros);
- Comissões bancárias (abertura de dossier, estudo de processo, comissões de processamento de prestação);
- Seguros obrigatórios associados (seguro de vida ou proteção ao crédito exigidos pelo credor);
- Custos de manutenção de conta (quando a abertura de conta à ordem for condição para o crédito).
Regra de ouro do consumidor inteligente
Nunca compare duas instituições financeiras pela TAN. Compare sempre pela TAEG. Uma proposta com TAN mais elevada pode ter uma TAEG menor se a instituição não cobrar comissões ocultas!
3. O MTIC: O montante total em euros que sairá da sua conta
Se as percentagens lhe causam confusão, o MTIC (Montante Total Imputado ao Consumidor) é o seu melhor aliado. O MTIC traduz o custo do empréstimo num valor concreto em euros: representa a soma do capital que pediu emprestado mais todos os custos associados até à última prestação.
| Elemento | Proposta A (Comissões Zero) | Proposta B (Comissões Ocultas) |
|---|---|---|
| Capital Solicitado | 5.000 € (36 meses) | 5.000 € (36 meses) |
| TAN anunciada | 7,20% | 6,50% (aparente desconto) |
| Comissões e Seguros | 0 € adicionais | 220 € comissão + seguro obrigatório |
| TAEG Real | 7,90% | 10,40% |
| MTIC (Total pago no final) | 5.614,80 € | 5.820,40 € (+ 205,60 €) |
4. Os tetos máximos fixados pelo Banco de Portugal
Em Portugal, os consumidores beneficiam de uma proteção legal robusta: o Banco de Portugal publica trimestralmente as Taxas Máximas de Usura para cada modalidade de crédito ao consumo (crédito pessoal, crédito automóvel e cartões revolving).
Nenhuma instituição de crédito, intermediário ou entidade autorizada em Portugal pode propor um crédito cuja TAEG ultrapasse o teto legal publicado em Diário da República para esse trimestre.
5. Perguntas Frequentes (FAQ)
A TAEG de um crédito pessoal a taxa fixa pode subir?
Não. Num contrato a taxa fixa, a TAN, a TAEG e o MTIC acordados no momento da contratação mantêm-se exatamente iguais até ao termo do empréstimo.
É possível negociar ou reduzir a TAEG?
Sim. Pode solicitar a isenção de comissões de abertura de dossier ou optar por subscrever seguros obrigatórios fora da instituição bancária, desde que respeitem as coberturas mínimas exigidas.
Como a OmniCompare me ajuda a calcular estes rácios?
A nossa ferramenta online simula o peso da prestação sobre o seu orçamento mensal e calcula a sua taxa de esforço teórica de forma independente, sem recolha de depósitos nem vinculação bancária.