Il mondo del credito è costellato di sigle tecniche che creano confusione: TAN, TAEG, Euribor, spese di istruttoria... Se non hai mai richiesto un finanziamento o desideri capire cosa contiene un preventivo bancario, questa guida è studiata per chiarire ogni termine in modo semplice e diretto.
1. Il TAN (Tasso Annuo Nominale): Il prezzo di vetrina (ma parziale)
Il TAN è il tasso di interesse puro applicato dall'istituto erogante sul capitale prestato nell'arco di un anno.
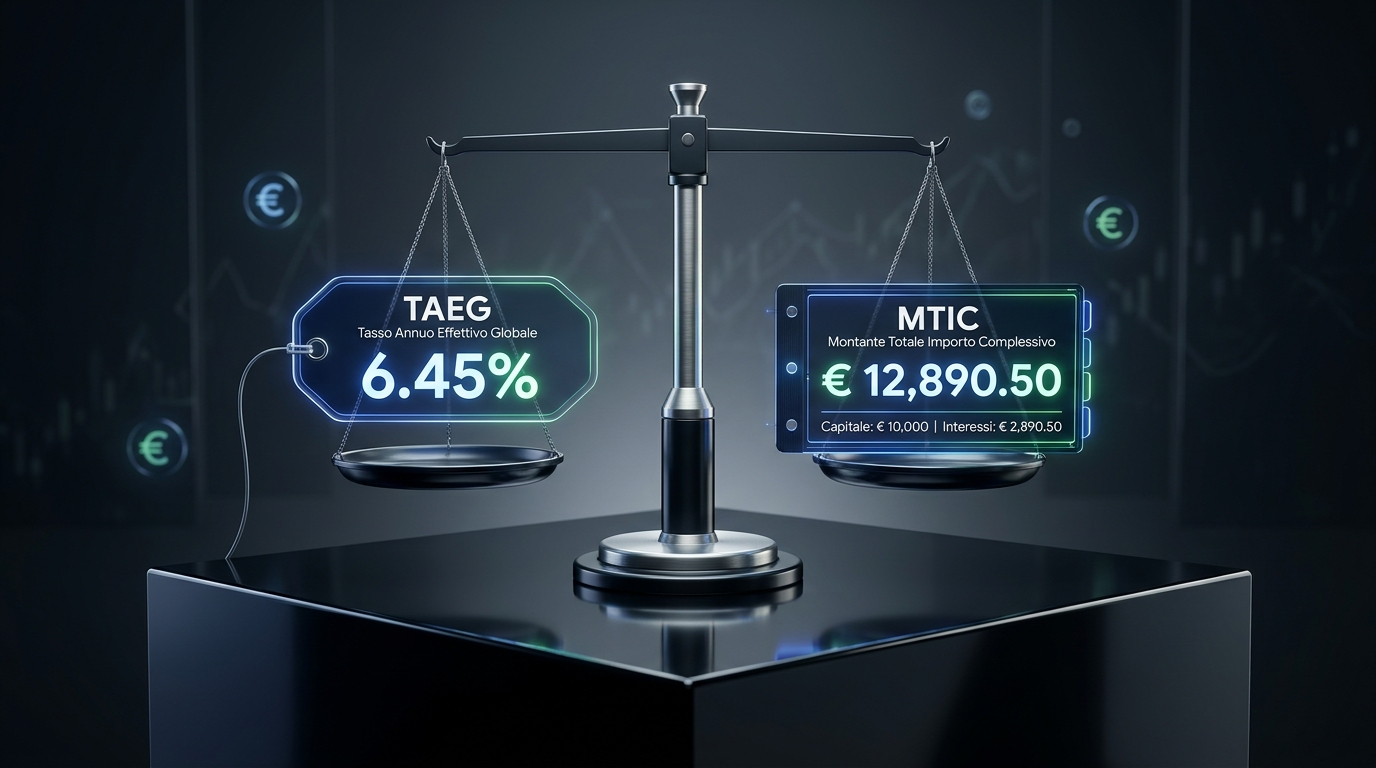
2. Il TAEG (Tasso Annuo Effettivo Globale): Il vero metro di paragone
Il TAEG è l'indicatore normativo obbligatorio che misura il costo effettivo totale del prestito per il consumatore, comprensivo di ogni onere:
- Gli interessi nominali (calcolati con il TAN);
- Imposte di bollo e oneri fiscali;
- Spese di istruttoria pratica e incasso rata;
- Assicurazioni obbligatorie richieste dall'istituto;
- Costi di gestione conto dedicato all'ammortamento.
Regola d'oro del consumatore
Non confrontare mai due banche sulla base del TAN. Confronta sempre e solo il TAEG! Un preventivo con un TAN leggermente superiore può rivelarsi più economico nel complesso se non applica spese di istruttoria.
3. Il totale dovuto: La spesa effettiva in euro
Per non perdersi nei calcoli percentuali, osserva sempre l'importo totale dovuto (denominato MTIC in Portogallo). Esprime esattamente la somma in euro che uscirà dalle tue tasche fino all'ultima rata:
| Parametro | Preventivo A (Zero Spese Extra) | Preventivo B (Con Spese Occulte) |
|---|---|---|
| Importo Richiesto | 5.000 € (36 mesi) | 5.000 € (36 mesi) |
| TAN dichiarato | 7,20% | 6,50% (tasso civetta) |
| Istruttoria e Assicurazioni | 0 € | 220 € istruttoria + polizza obbligatoria |
| TAEG Effettivo | 7,90% | 10,40% |
| Totale Rimborsato | 5.614,80 € | 5.820,40 € (+ 205,60 €) |
4. Tassi soglia anti-usura
In Europa, le banche centrali fissano soglie massime di usura per ciascuna tipologia di prestito. Nessun intermediario o banca può proporre legalmente contratti con TAEG superiore a tali tetti.