Le secteur bancaire regorge d'acronymes techniques qui peuvent sembler déroutants : TAN, TAEG, MTIC, Euribor... Si vous n'avez jamais souscrit d'emprunt ou si vous souhaitez comprendre précisément ce que contient une proposition de prêt, ce guide a été conçu pour décrypter chaque notion avec simplicité et transparence.
1. Le taux nominal (TAN) : Le prix affiché mais incomplet
Le taux débiteur fixe ou TAN correspond aux intérêts purs perçus par l'organisme prêteur sur le capital emprunté au cours d'une année.
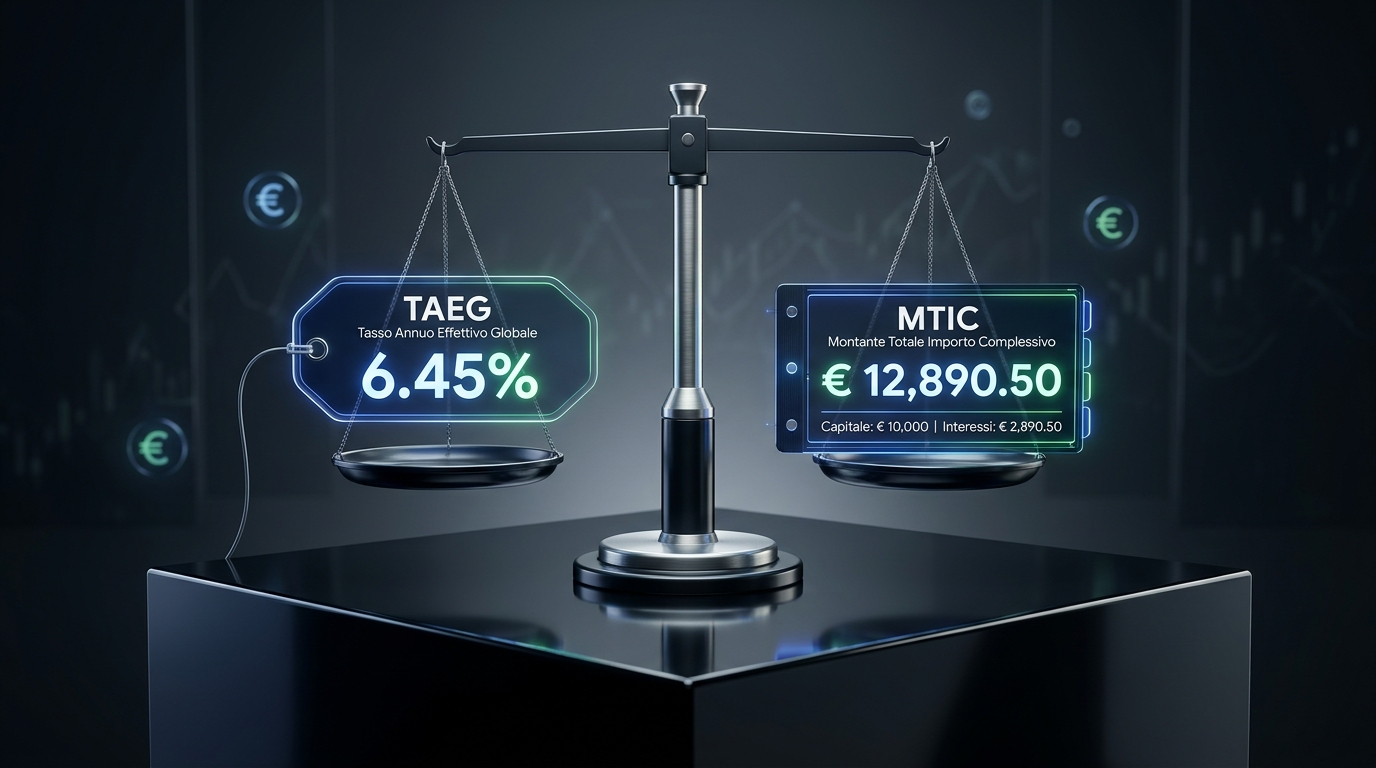
2. Le TAEG (Taux Annuel Effectif Global) : La véritable boussole
Le TAEG est le seul indicateur réglementaire exhaustif. Il agrège la totalité des frais obligatoires pour obtenir le financement :
- Les intérêts bancaires de base ;
- Les taxes fiscales et impôts obligatoires ;
- Les frais de dossier et commissions d'ouverture ;
- Les assurances obligatoires requises par le prêteur ;
- Les frais de tenue de compte liés à l'opération de crédit.
Règle d'or pour comparer efficacement
Ne comparez jamais deux banques sur la base du taux nominal. Exigez et comparez toujours le TAEG. Une offre avec un taux nominal légèrement plus haut peut être plus avantageuse si elle ne facture aucun frais de dossier !
3. Le montant total dû : Le coût réel en euros
Pour apprécier un crédit sans se perdre dans les calculs de pourcentages, observez le montant total dû par l'emprunteur (appelé MTIC dans certains pays européens comme le Portugal). Il exprime la somme exacte que vous aurez remboursée à l'échéance :
| Critère | Offre Sans Frais Cachés | Offre avec Frais Annexes |
|---|---|---|
| Capital Emprunté | 5 000 € (36 mois) | 5 000 € (36 mois) |
| Taux nominal affiché | 7,20% | 6,50% (apparence moins chère) |
| Frais annexes & Dossier | 0 € | 220 € de frais + assurance obligatoire |
| TAEG Réel | 7,90% | 10,40% |
| Montant Total Remboursé | 5 614,80 € | 5 820,40 € (+ 205,60 €) |
4. Encadrement légal & seuils d'usure
Dans l'Union Européenne, les régulateurs nationaux (comme la Banque de France ou le Banco de Portugal) publient régulièrement des plafonds légaux stricts (taux d'usure). Aucun établissement agréé ne peut légalement dépasser ce plafond pour une catégorie de prêt donnée.