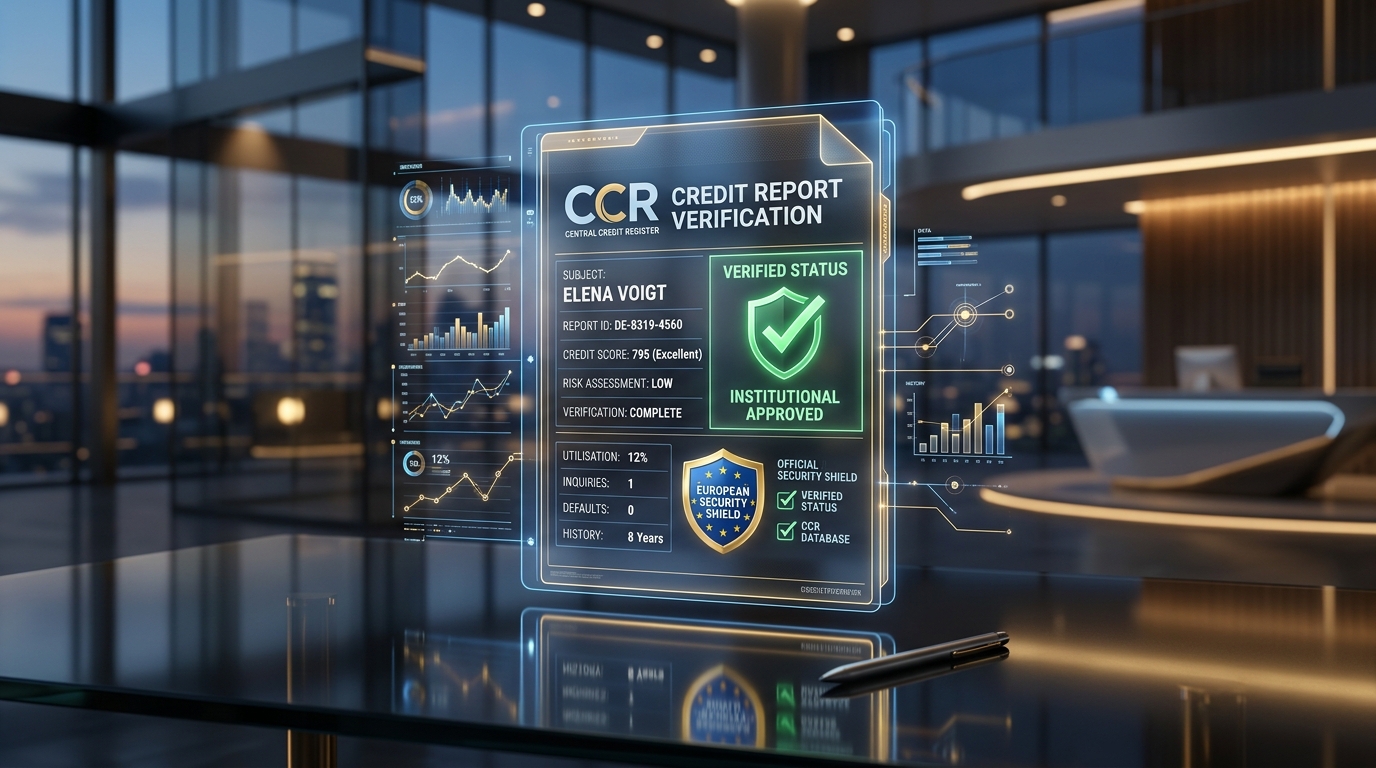
Bei jedem Kreditantrag prüfen Banken die bisherige Kredithistorie und bestehende Verpflichtungen. Wenn Sie wissen, wie diese Register aufgebaut sind, können Sie Ihr Profil gezielt vorbereiten.
1. Zentrale Kreditregister und Bankentransparenz
In europäischen Ländern (wie in Portugal bei der Zentralbank Banco de Portugal oder in Deutschland bei Auskunfteien) werden bestehende Darlehen und Rahmenkredite gemeldet.
2. Die 3 Verpflichtungskategorien
A. Laufende Ratenkredite
Restschulden aus Verbraucher-, Auto- oder Immobilienkrediten mit festen monatlichen Raten.
B. Potenzielle Kredite (Kreditkarten & Dispo)
Ungenutzte Kreditrahmen. Banken rechnen oft pauschal 3% bis 5% des Rahmens als monatliche Belastung an!
C. Zahlungsrückstände (Warnsignale)
Offene, unbezahlte Raten führen fast ausnahmslos zur Kreditablehnung.
3. 3 Maßnahmen vor der Kreditanfrage
Ungenutzte Karten kündigen
Löschen Sie überflüssige Rahmenkredite, um Ihre rechnerische Belastungsgrenze zu verbessern.
Dispokredite ausgleichen
Vermeiden Sie Minussalden auf Ihren Girokonten vor der Antragsstellung.
Anonym simulieren
Nutzen Sie Vorabanalysen ohne harte Bankanfragen.